Ficar fora de um imposto novo parece vantagem óbvia, mas, na avaliação de Parajara Moraes Alves Junior, consultor em planejamento tributário, sucessório e patrimonial rural, a Reforma Tributária no agro iverte essa lógica em muitos casos. A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 substituem PIS, Cofins, ICMS e ISS por dois tributos sobre o consumo: a CBS, federal, e o IBS, de estados e municípios. Para o produtor de menor porte, a nova lei abre uma escolha que parece simples, mas envolve preço, crédito e competitividade.
Quem pode ficar fora do IBS e da CBS?
A regra está no artigo 164 da LC 214/2025. O produtor rural, pessoa física ou jurídica, com receita inferior a R$ 3,6 milhões no ano-calendário não é considerado contribuinte dos novos tributos. O limite é corrigido anualmente pelo IPCA. O produtor integrado a uma agroindústria, por contrato de integração vertical, também fica de fora, independentemente do faturamento.
Na prática, a condição de não contribuinte não precisa ser requerida. Ela vale automaticamente para quem está abaixo do teto, até que a receita ultrapasse o limite ou o próprio produtor opte pelo regime regular. A opção, quando feita, é irretratável dentro do ano-calendário. Por isso, a decisão pede números concretos da propriedade, e não apenas impressões sobre a carga tributária.
O que acontece com quem permanece fora
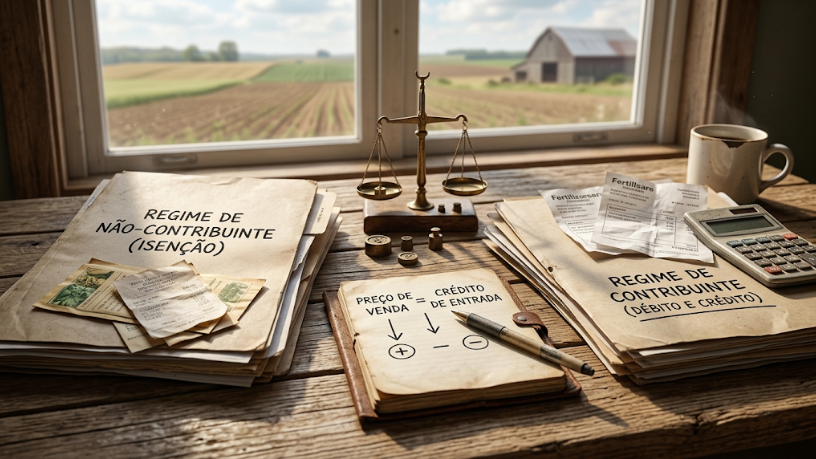
Quem não é contribuinte não recolhe CBS e IBS sobre as próprias vendas. Em contrapartida, também não aproveita créditos sobre o que compra. Para preservar a lógica da não cumulatividade, a lei permite que o adquirente inscrito no regime regular registre crédito presumido sobre as aquisições feitas desse produtor.
O detalhe está no cálculo. O crédito presumido é apurado por percentuais definidos em regulamento, e não pelo tributo efetivamente embutido na produção. Quando uma agroindústria pode escolher entre um fornecedor que gera crédito integral e outro que gera crédito presumido, a diferença pode aparecer na negociação de preço. Segundo Parajara Moraes Alves Junior, o ponto sensível está justamente nessa relação com cooperativas, tradings e indústrias compradoras.
Vale lembrar que produtos agropecuários in natura e insumos contam com redução de 60% nas alíquotas, e itens como hortícolas, frutas e ovos têm alíquota zero. Para cadeias concentradas nesses produtos, o peso do crédito presumido na negociação tende a ser menor. O dado também entra na conta de quem decide permanecer fora.
Quando vale a pena optar pelo regime regular?
A comparação envolve ao menos três variáveis. A primeira é o volume de bens e serviços adquiridos com tributo destacado, como máquinas, energia, combustível, fretes e serviços técnicos, que passam a gerar crédito para quem é contribuinte. A segunda é o perfil do comprador. A terceira é o custo de cumprir as obrigações acessórias, que cresce com a inscrição.
Um produtor de grãos que investe em maquinário e vende para grandes indústrias tende a se beneficiar do regime regular, conforme pondera Parajara Moraes Alves Junior. Ele recupera créditos e entrega ao comprador um produto mais atraente do ponto de vista fiscal. Em sentido oposto, quem vende direto ao consumidor final costuma ganhar pouco com a mudança e assumir mais burocracia.
Como a Reforma Tributária no agro muda o planejamento?
Com a transição, a escolha deixa de ser pontual e passa a integrar o planejamento anual da atividade. A CBS entra em vigor de forma plena em 2027, enquanto o IBS avança gradualmente até 2033. Simular cenários com antecedência evita decisões tomadas às pressas, e revisar cláusulas de preço em contratos de longo prazo torna-se parte da mesma tarefa.
Outro fator é o próprio limite de receita. O produtor que ultrapassa R$ 3,6 milhões durante o ano pode se tornar contribuinte já a partir do segundo mês seguinte ao excesso, conforme a margem superada. Acompanhar o faturamento mês a mês, destaca Parajara Moraes Alves Junior, permite que a entrada no novo sistema aconteça por decisão estratégica, e não por imposição do calendário.